Por Trás do Crédito: o Habib's entrou em recuperação, mas o risco pode estar na ponta da rede
Edição de 30 de setembro de 2026
Boa tarde. Hoje: a rede de franquias em que o risco pode estar na ponta, a incorporadora que transformou o próprio estoque em fundo e a IA que tenta adivinhar quem vai pagar a duplicata.
A História
O Habib's entrou em recuperação. Mas o risco pode estar na ponta da rede
Quando uma franqueadora pede recuperação judicial, uma parte da rede está no processo e outra só sente os efeitos. No Habib's, essa diferença é grande.
O Grupo Gennius colocou na RJ 119 lojas Habib's, 26 Ragazzo, 6 Tendall e as empresas que operam, franqueiam e controlam as marcas. Mas boa parte dos restaurantes é de franqueados independentes, que ficaram de fora. A loja da esquina pode seguir vendendo esfiha normalmente enquanto a empresa por trás da marca tenta reorganizar R$ 265,2 milhões em dívidas.
Quem está esperando para receber
A maior parte da conta está nos bancos. Seis instituições somam cerca de R$ 177,5 milhões, com Bradesco, Original e Daycoval no topo. Antes da RJ, o grupo já brigava na Justiça para liberar dinheiro retido no Daycoval.
Tem um detalhe que pesa: parte dos recebíveis dados em garantia fiduciária ficou fora da proteção. Garantia fiduciária é quando a empresa entrega recebíveis ao banco como garantia, e o banco pode ficar com eles mesmo durante a recuperação. Quem tinha esse tipo de garantia sai na frente.
Do outro lado estão os fornecedores da cadeia de alimentos, em torno de R$ 70 milhões, com nomes como JBS, Bunge, Seara e De Marchi.
O elo que ninguém olha: o franqueado
A Gennius não só cede a marca. Ela também produz e fornece insumos para a rede: queijos, pães, sorvetes, doces. O dinheiro passa do cliente para a loja, da loja para o franqueado, do franqueado para a Gennius e da Gennius para os fornecedores.
Se a franqueadora aperta o caixa, o problema pode chegar ao estoque da loja. Fornecedor que vende a prazo para uma empresa em RJ passa a cobrar mais caro ou a exigir pagamento antecipado. Especialistas ouvidos pelo UOL apontam justamente o risco de desabastecimento das franquias.
E aqui aparece uma assimetria. O franqueado segue pagando royalties (a taxa pelo uso da marca e do sistema). Mas o que acontece se ele continua pagando e começa a receber menos insumo, suporte e marketing?
A máquina segue ligada
O grupo continua contratando. Em setembro, abriu vagas de gerente regional, pricing, marketing e operação de lojas. Faz sentido: numa rede de franquias, fechar lojas destrói o que paga a recuperação, que são royalties, venda de insumos e marca viva.
O próximo capítulo tem data: o plano de recuperação sai até o fim de outubro.
Na Mira
Três sinais da semana
A briga pelos recebíveis da EntrePay
A liquidação da EntrePay chegou aos recebíveis de cartão. O Nubank tenta recuperar R$ 74 milhões antecipados à empresa, e as disputas na Justiça já somam R$ 268 milhões.
Leitura: quando o mesmo recebível passa por muitos elos, fica difícil provar quem é o dono. Por isso o BC estuda um registro "rio acima" das cessões.
O consignado privado virou fronteira
A Credspot, que entrou no consignado privado em 2025, já origina R$ 15 a 20 milhões por mês e mira uma carteira de R$ 500 milhões até 2027, com análise de crédito por IA.
Leitura: o mercado está perto de R$ 120 bi, e a empresa fala em até R$ 600 bi em cinco anos. É projeção de quem vende, não dado.
FIDC longe de ação judicial
A Resolução CMN 5.343 proíbe FIDCs de comprar novos créditos de processos sem decisão definitiva a partir de 13 de outubro. A regra veio depois da Operação Crédito Oculto, que apontou uma operação de R$ 370 milhões com cotas de FIDC.
Leitura: fecha uma porta usada para esconder dono de dinheiro em fundo. Quem opera special situations vai ter que rever tese.
A História
A JHSF está transformando os próprios imóveis numa máquina de crédito
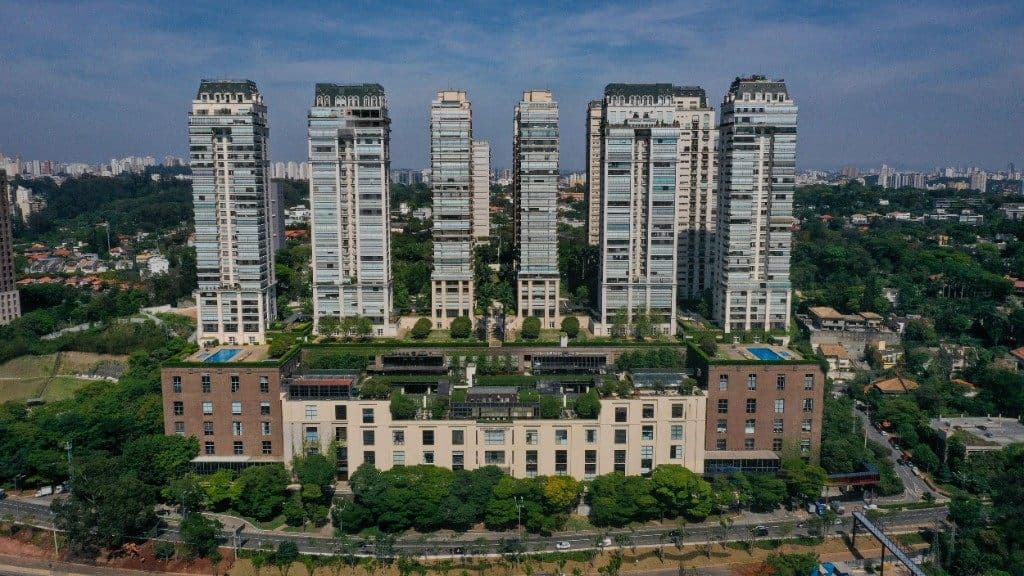
A JHSF é conhecida por shoppings, condomínios de alto padrão e negócios de luxo. Mas, sem muito barulho, montou outra camada dentro do grupo: pegar os imóveis e recebíveis que o próprio ecossistema gera e transformar isso em produto financeiro.
Quem faz essa ponte é a JHSF Capital, braço de gestão do grupo, que chegou a cerca de R$ 12 bilhões sob gestão em 2026.
Por que vender o próprio estoque
Incorporadora de alto padrão costuma carregar estoque por anos. Terreno, lote e unidade pronta parados no balanço custam caro, principalmente com juros altos. Cada ano sem vender é capital preso que poderia estar em outro projeto.
Em dezembro de 2025, a JHSF resolveu parte desse problema de uma vez. Vendeu R$ 5,2 bilhões em estoques, lotes e produtos imobiliários para um fundo estruturado pela própria JHSF Capital, com ativos de projetos como Boa Vista Village, Reserva Cidade Jardim, São Paulo Surf Club Residences e Fazenda Santa Helena.
A venda que não tira todo o risco
O fundo foi dividido em duas camadas. Os investidores ficaram com as cotas seniores, que recebem primeiro. A JHSF ficou com cerca de 24,9% em cotas subordinadas, que absorvem as primeiras perdas.
Na prática, os seniores só perdem dinheiro se o prejuízo com os imóveis passar de algo perto de um quarto da carteira. Até lá, quem banca é a própria JHSF.
Isso muda a natureza da operação. O estoque saiu do balanço, mas o risco dele não saiu por completo. A JHSF continua sendo a primeira a sentir se os lotes demorarem a vender ou saírem por preço menor. É uma venda que, economicamente, carrega um pedaço de financiamento dentro.
Tem ainda o pagamento em duas partes: R$ 3,49 bilhões na largada e R$ 1,74 bilhão previsto para dezembro de 2026. Até lá, a JHSF é ao mesmo tempo vendedora, cotista subordinada e credora do fundo.
Agora, sem colchão
Em setembro, a JHSF Capital concluiu um FIDC de R$ 700 milhões em recebíveis imobiliários, com prazo de sete anos e só para investidores profissionais.
A diferença está no desenho. Desta vez não há sênior nem subordinada: o fundo tem classe única. Todos os cotistas dividem o mesmo risco, e não existe uma camada absorvendo as primeiras perdas.
Isso diz algo sobre o lastro. Recebível imobiliário de alto padrão costuma ter comprador de renda alta e o próprio imóvel como garantia. Sem subordinação, o investidor aposta direto na qualidade desses pagamentos. Ao mesmo tempo, a JHSF deixa de reter risco no próprio balanço, o que é o oposto da operação de dezembro.
Três margens no mesmo imóvel
O modelo que aparece é o de uma incorporadora que ganha em várias pontas. Ganha ao desenvolver e vender o imóvel. Ganha ao transformar o estoque e as parcelas em caixa antes do tempo. E ganha de novo com as taxas de gestão dos fundos que compram esses ativos.
O imóvel deixa de ser só o produto final e vira matéria-prima de uma plataforma financeira.
Fora da Curva
A IA que tenta descobrir quem vai pagar a duplicata antes do vencimento
E se, em vez de esperar o vencimento para saber se uma duplicata foi paga, desse para estimar isso antes?
É a aposta da fintech Delend. A empresa treinou modelos de IA com mais de 30 milhões de títulos de pequenas e médias empresas, cerca de R$ 80 bilhões em valor de face, para estimar em tempo real quais recebíveis têm mais chance de ser pagos.
A IA não olha só para quem deve. Ela cruza o histórico dos títulos e das empresas envolvidas, e o recebível passa a funcionar como um ativo com score de risco que muda o tempo todo.
A tecnologia chega junto com uma nova camada de dados no crédito brasileiro. Com a duplicata escritural, cada venda a prazo ganha registro eletrônico, e isso vai gerar muito mais informação sobre os recebíveis.
O detalhe é que essa infraestrutura ainda está nascendo. A duplicata escritural só entrou em operação em julho, então os modelos de hoje ainda dependem de histórico de boletos, notas fiscais e comportamento de pagamento anterior.
É aí que a história fica interessante.
A próxima revolução do crédito talvez não seja criar mais crédito, mas descobrir antes de todo mundo qual crédito vale a pena comprar.
A Frase da Semana
"A duplicata voltará a ser protagonista, mas agora digital."
Tradução: a duplicata sempre foi o título mais comum do crédito entre empresas, mas no papel era fácil de duplicar e difícil de conferir. Registrada num sistema único, ela deixa rastro. E rastro vira dado: é esse dado que modelos como o da Delend querem usar para decidir, antes de todo mundo, qual crédito vale comprar.
Por Trás do Crédito é a newsletter da XO Digital. Toda quarta, 12h15. Conteúdo informativo e de opinião editorial sobre o mercado. Não constitui recomendação de investimento nem oferta. Rentabilidades passadas não garantem resultados futuros.