Por Trás do Crédito: Os Safra chegam às livrarias e a Carbon pede proteção aos credores
Edição de 7 de outubro de 2026
Boa tarde. Hoje, um especial: a biografia dos Safra, que acaba de chegar às livrarias. Depois, a blindadora que pediu proteção aos credores, o app de academia que virou o banco das próprias academias e o primeiro funcionário do Nubank, que colocou um robô para ser gerente de banco da classe C.
Na Estante · Especial
Os Safra: como uma família de Alepo virou uma das maiores dinastias bancárias do mundo
Nove anos de apuração e mais de 150 entrevistas em três continentes contam a história de quem fez da discrição e da prudência um modelo de banco.
- Título
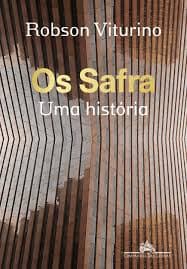
- Os Safra
- Autor
- Robson Viturino
- Lançamento
- 22/09/2026
- Preço
- R$ 99,90 (e-book R$ 39,90)
A história começa em Alepo, na Síria, em 1880, com uma casa de câmbio e crédito que financiava o comércio entre o Oriente Médio e a Europa. A família atravessou o fim do Império Otomano, mudou de país mais de uma vez e, a cada recomeço, levou junto a única coisa que não se perde numa mudança: a confiança dos clientes.
Dali saíram nove instituições financeiras pelo mundo. No Brasil, o Banco Safra virou um dos dez maiores do país praticamente sem aparecer em público. Em Nova York, Edmond Safra construiu o Republic National Bank, que se tornou um dos grandes bancos privados dos Estados Unidos. E Joseph Safra chegou a ser apontado como o banqueiro mais rico do mundo, com um império que foi de bancos na Suíça e nos EUA a prédios icônicos como o Gherkin, em Londres.
O autor, ex-jornalista da Época Negócios que virou psicanalista, começou a seguir a família em 2013. Para convencer os mais velhos a falar, escreveu cartas em papel. Segundo ele, funcionaram.
Fontes: Terra / Estadão, Portal Barretos, SpaceMoney
A História
Quem vende proteção pediu proteção
Na segunda, 05/10, o Grupo Carbon pediu à Justiça de São Paulo a homologação de um plano de recuperação extrajudicial. São três empresas: a C Blindados, a Opera Glass, que fabrica o vidro balístico, e a Vertco Blindagem. A conta na mesa: R$ 371,47 milhões.
Se você mora em São Paulo, provavelmente já cruzou com um carro blindado pela Carbon. O grupo nasceu em 2015 em Barueri e diz ter blindado mais de 30 mil veículos, cerca de 16% das blindagens civis do país. Em 2016, foi a primeira empresa do mundo a blindar um Tesla Model S.
O enredo: crescer pagando 22% ao ano
A Carbon não quebrou por falta de cliente. A receita líquida saiu de R$ 465 milhões em 2024 para R$ 673 milhões em 2025, alta de 45%. O problema foi como esse crescimento foi financiado.
Para sustentar o salto, o grupo decidiu fazer o próprio vidro blindado e colocou cerca de R$ 80 milhões numa fábrica em Jarinu (SP), com dívida cara e de curto prazo. A fábrica atrasou quase um ano e só começou a rodar em abril de 2026.
Resultado: dívida custando em média 22% ao ano, R$ 139 milhões vencendo em 12 meses e uma geração de caixa de R$ 52 milhões. Essa conta não fecha nem com carro blindado.
Quem financiou: metade da dívida está com FIDCs
Dos R$ 315,6 milhões devidos a credores financeiros, cerca de R$ 155 milhões estão com FIDCs, praticamente metade. O maior credor da Carbon não é um banco: é o Amadeus FIDC, com R$ 95,3 milhões. Na prática, o crescimento do grupo foi bancado em boa parte pelo mercado de crédito estruturado.
Outro detalhe: todos os créditos do plano são quirografários, ou seja, sem garantia real. Quem tinha alienação ou cessão fiduciária ficou de fora da recuperação extrajudicial e segue cobrando por fora.
O bastidor na Justiça
A recuperação extrajudicial não foi o primeiro capítulo nos tribunais. Em maio, um fundo credor já tinha pedido a falência da C Blindados na Vara Regional Empresarial. A Carbon tentou levar o novo pedido para essa mesma vara, mas o sorteio mandou o caso para a 1ª Vara de Falências da capital.
O grupo também pede uma liminar contra três despejos: uma unidade industrial em Barueri, o showroom e a assistência técnica no Rio e, ironia das ironias, o galpão de vidros blindados em Jarinu. Justamente a fábrica que trouxe a empresa até aqui.
O plano: coloque mais dinheiro ou aceite 5%
A proposta é simples e dura. Quem colocar dinheiro novo no grupo (a Carbon quer de R$ 60 a R$ 100 milhões) recebe tudo de volta, sem desconto, a DI mais 3% a 6,5% ao ano, em 5 a 8 anos, com garantia de ações, marcas e recebíveis. Quem não aportar recebe 15% do crédito em 18 parcelas. E quem não escolher nada cai na opção padrão: 5%, quase tudo pago no nono ano.
Quem topou e quem ficou de fora
Credores com 47,63% da dívida já assinaram. Os primeiros a topar foram os dois maiores FIDCs, Amadeus e SSG, que juntos somam R$ 133,7 milhões, além do Bradesco, com R$ 17,5 milhões.
Do outro lado estão o Banco Digimais, segundo maior credor, com R$ 61,4 milhões em debêntures, o Banco do Brasil (R$ 35,7 milhões), o Santander e a Porto Seguro (R$ 16,4 milhões cada). A lei exige mais da metade, e a Carbon pediu 90 dias para chegar lá. Se não chegar, o próprio plano prevê sua rescisão e tudo volta às condições originais.
Fontes: PreservaCred / Insolve, Terra Magazine, Carbon. Processo nº 4193511-75.2026.8.26.0100 (TJSP)
Na Mira
Três sinais da semana
CVM libera consulta ao SCR para gestores de FIDC
A Resolução CVM 247, publicada ontem, permite que gestores de FIDC consultem o SCR do Banco Central, com autorização do devedor, a partir de 1º de novembro. Securitizadoras passam a reportar ao SCR até outubro de 2027.
Leitura: até aqui, o FIDC enxergava o sacado principalmente pelo cedente, pelos bureaus e pelo próprio histórico dos recebíveis. Agora, com autorização, pode olhar também o endividamento bancário. A consulta não é obrigatória, mas a partir daqui fica mais difícil dizer que a informação não estava disponível.
Fonte: CVM / Monitor Mercantil, 06/10/2026
A cauda dos FIDCs está ficando mais pesada
Em agosto, 279 de 1.860 FIDCs analisados (15%) tinham atrasos acima de 10% do patrimônio. Em 54 deles, o atraso já passava de 100% do PL.
Leitura: a média da indústria pode continuar parecendo saudável, mas a cauda piorou. No crédito, a média costuma esconder onde está o problema. A diferença entre um fundo e outro está na subordinação, na pulverização e em quem olha o lastro.
Fonte: InvestNews / SpaceMoney, 30/09/2026
Asaas capta R$ 300 milhões em FIDC para financiar PMEs
Terceiro e maior FIDC da fintech: R$ 280 milhões em cotas seniores a CDI + 1,15% e R$ 20 milhões em subordinadas retidas pelo próprio Asaas. O dinheiro vai para antecipação de recebíveis de cartão.
Leitura: antecipação de recebíveis de cartão parece um crédito simples, mas concentra a análise na qualidade e recorrência das vendas das PMEs. Para uma fintech que já acompanha o fluxo financeiro dos clientes, o FIDC também transforma dados transacionais em capacidade de crédito.
Fonte: NeoFeed, 01/10/2026
A História
Wellhub: o FIDC que financia o fornecedor, não o cliente
Quando se fala em crédito dentro de aplicativo, a imagem é a do app emprestando para o usuário. A Wellhub, ex-Gympass, fez o contrário: empresta para as academias que atendem os usuários dela.
A empresa anunciou mais R$ 100 milhões para o FIDC que lançou em agosto de 2025. O primeiro lote, também de R$ 100 milhões, deveria durar de 12 a 18 meses. Acabou em cerca de um ano.
Como funciona
Todo mês, a Wellhub repassa às academias o valor dos check-ins feitos pelos alunos da plataforma. Esse repasse é a garantia do empréstimo. A parcela é descontada direto do valor que a academia receberia, sem levar o repasse inteiro.
Na prática, quem empresta é quem paga. O fundo é gerido pela Galapagos Capital, com infraestrutura e custódia da QI Tech. Só pode pedir crédito quem tem pelo menos um ano de plataforma. O modelo de risco cruza o tempo de casa com o volume de check-ins: muito tempo e pouco check-in é sinal de alerta.
Quem está tomando
- Mais de 1.000 academias já financiadas
- Ticket médio de R$ 130 mil, com prazo de até 30 meses
- O dinheiro vai para reforma, troca de equipamento, ar-condicionado e novas unidades
- Maior operação: R$ 5 milhões para uma academia no Rio abrir três unidades
- Cerca de 15 mil parceiros já têm limite pré-aprovado, perto de um terço da base
- Taxa e inadimplência: não divulgadas. A empresa diz apenas que estão abaixo da média do mercado.
O perfil explica a demanda. Cerca de 95% dos parceiros são micro e pequenas empresas, e a grande maioria tem uma unidade só. É a academia de bairro que precisa sair da "parede de ladrilho e equipamento dos anos 80", nas palavras da própria Wellhub, quando uma grande rede abre na esquina.
O bastidor: crédito como arma na guerra com a TotalPass
A Wellhub reinou praticamente sozinha nesse mercado até a TotalPass, criada pela Smart Fit, ganhar escala. Hoje a rival tem cerca de 36 mil academias no Brasil, contra mais de 45 mil da Wellhub. A disputa já passou pelo Cade, por causa de práticas de exclusividade, e a Wellhub assinou compromissos que limitam esse tipo de acordo.
Sem poder exigir exclusividade, a empresa achou outro jeito de segurar o parceiro: o crédito. Quatro em cada cinco empréstimos foram para academias que também trabalham com plataformas concorrentes. Daniel Mazini, líder de parcerias da Wellhub, resume a estratégia como uma "retenção sem exclusividade". E é direto sobre o objetivo: "É não ter churn".
A prateleira cresceu rápido: além do FIDC, a Wellhub já oferece seguro para academias e repasse semanal, que é uma antecipação do valor dos check-ins.
Fontes: NeoFeed, Exame, Wellhub
Fora da Curva
O primeiro funcionário do Nubank quer ser o gerente de banco da classe C. E o gerente é um robô
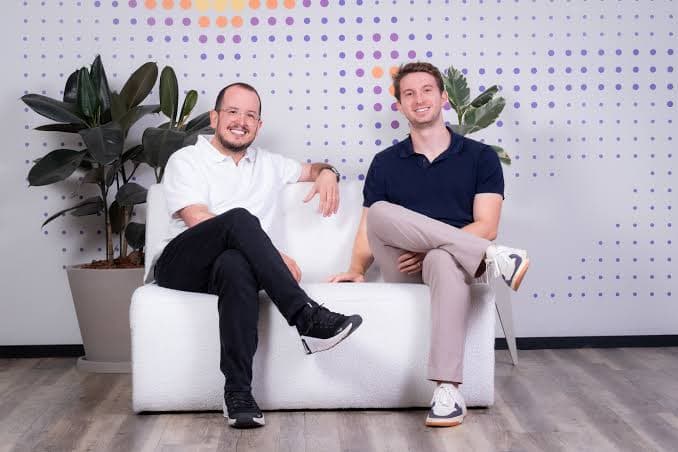
Pedro Milanez foi o primeiro funcionário do Nubank. Agora ele aposta que o próximo gerente de banco de milhões de brasileiros não vai ser uma pessoa. Vai ser um contato no WhatsApp.
A Aro, que ele fundou em 2024 com Yuri Mannes, criou uma assistente de inteligência artificial que conversa sozinha com o cliente, pelo app ou pelo WhatsApp. Com autorização do usuário via open finance, ela puxa saldo, gastos, faturas, score, empréstimos e dívidas, entende a situação financeira da pessoa, procura as ofertas de crédito que fazem sentido e ajuda a renegociar dívidas. O cardápio vai de empréstimo pessoal e consignado CLT a crédito com o celular como garantia e opções para quem está negativado.
A diferença para um marketplace comum está no fim da conversa. Em vez de mostrar 20 ofertas e deixar o cliente se virar, o agente o acompanha até a contratação: coleta os documentos, confere nas fontes oficiais se a pessoa está empregada, faz a biometria e entrega o pacote pronto ao credor. "A IA está lá para te carregar até o final da contratação, como se fosse um gerente de banco", diz Mannes.
E quase não tem humano no meio: das 20 pessoas da empresa, apenas duas fazem a retaguarda do atendimento.
- Cerca de 80% dos clientes atendidos não seriam aprovados pelos modelos tradicionais de crédito
- 600 mil usuários cadastrados, com cerca de 200 mil novos por mês, todos orgânicos
- 40 credores integrados e US$ 1 milhão de receita anualizada
- Originava R$ 100 mil por mês em dezembro e mira R$ 10 a 15 milhões por mês até o fim do ano
O bastidor: a Aro começou emprestando com dinheiro próprio, em tíquetes de até R$ 200, não para ganhar com isso, mas para aprender como o cliente se comporta com crédito. Depois desmontou essa operação para eliminar o conflito de interesse e virar o "parceiro" que distribui o crédito dos outros. O cliente não paga nada: a receita vem dos credores. O próximo passo, previsto para 2027, é o pagamento agêntico, em que a IA deixa de só recomendar e passa a executar a transação.
Fontes: Startups, Exame, NeoFeed, Bloomberg Línea, Aro
A Frase da Semana
"O próprio capital está servindo de escudo para proteger o dinheiro dos outros investidores."
Tradução: Belem falava da cota subordinada, a parte do FIDC que absorve as primeiras perdas. Quando quem origina o crédito fica com ela, como o Asaas fez com R$ 20 milhões nesta semana, ele coloca o próprio dinheiro na frente do dos investidores. É o teste mais simples de alinhamento no crédito estruturado: quem vende o recebível aceita perder primeiro se ele não pagar?
Por Trás do Crédito é a newsletter da XO Digital. Toda quarta, 12h15. Conteúdo informativo e de opinião editorial sobre o mercado. Não constitui recomendação de investimento nem oferta. Rentabilidades passadas não garantem resultados futuros.